Декларация 3-НДФЛ — налоговая отчётность физлиц и индивидуальных предпринимателей на общей системе налогообложения (ОСН). В документе они отражают полученные за налоговый период доходы и заявляют налоговые вычеты. Порядок регулирует Налоговый кодекс РФ.
Кроме того, 3-НДФЛ заполняют добровольно, чтобы оформить возврат налога — части уплаченного НДФЛ (подоходного налога) за счёт имущественного, социального или иного вычета.
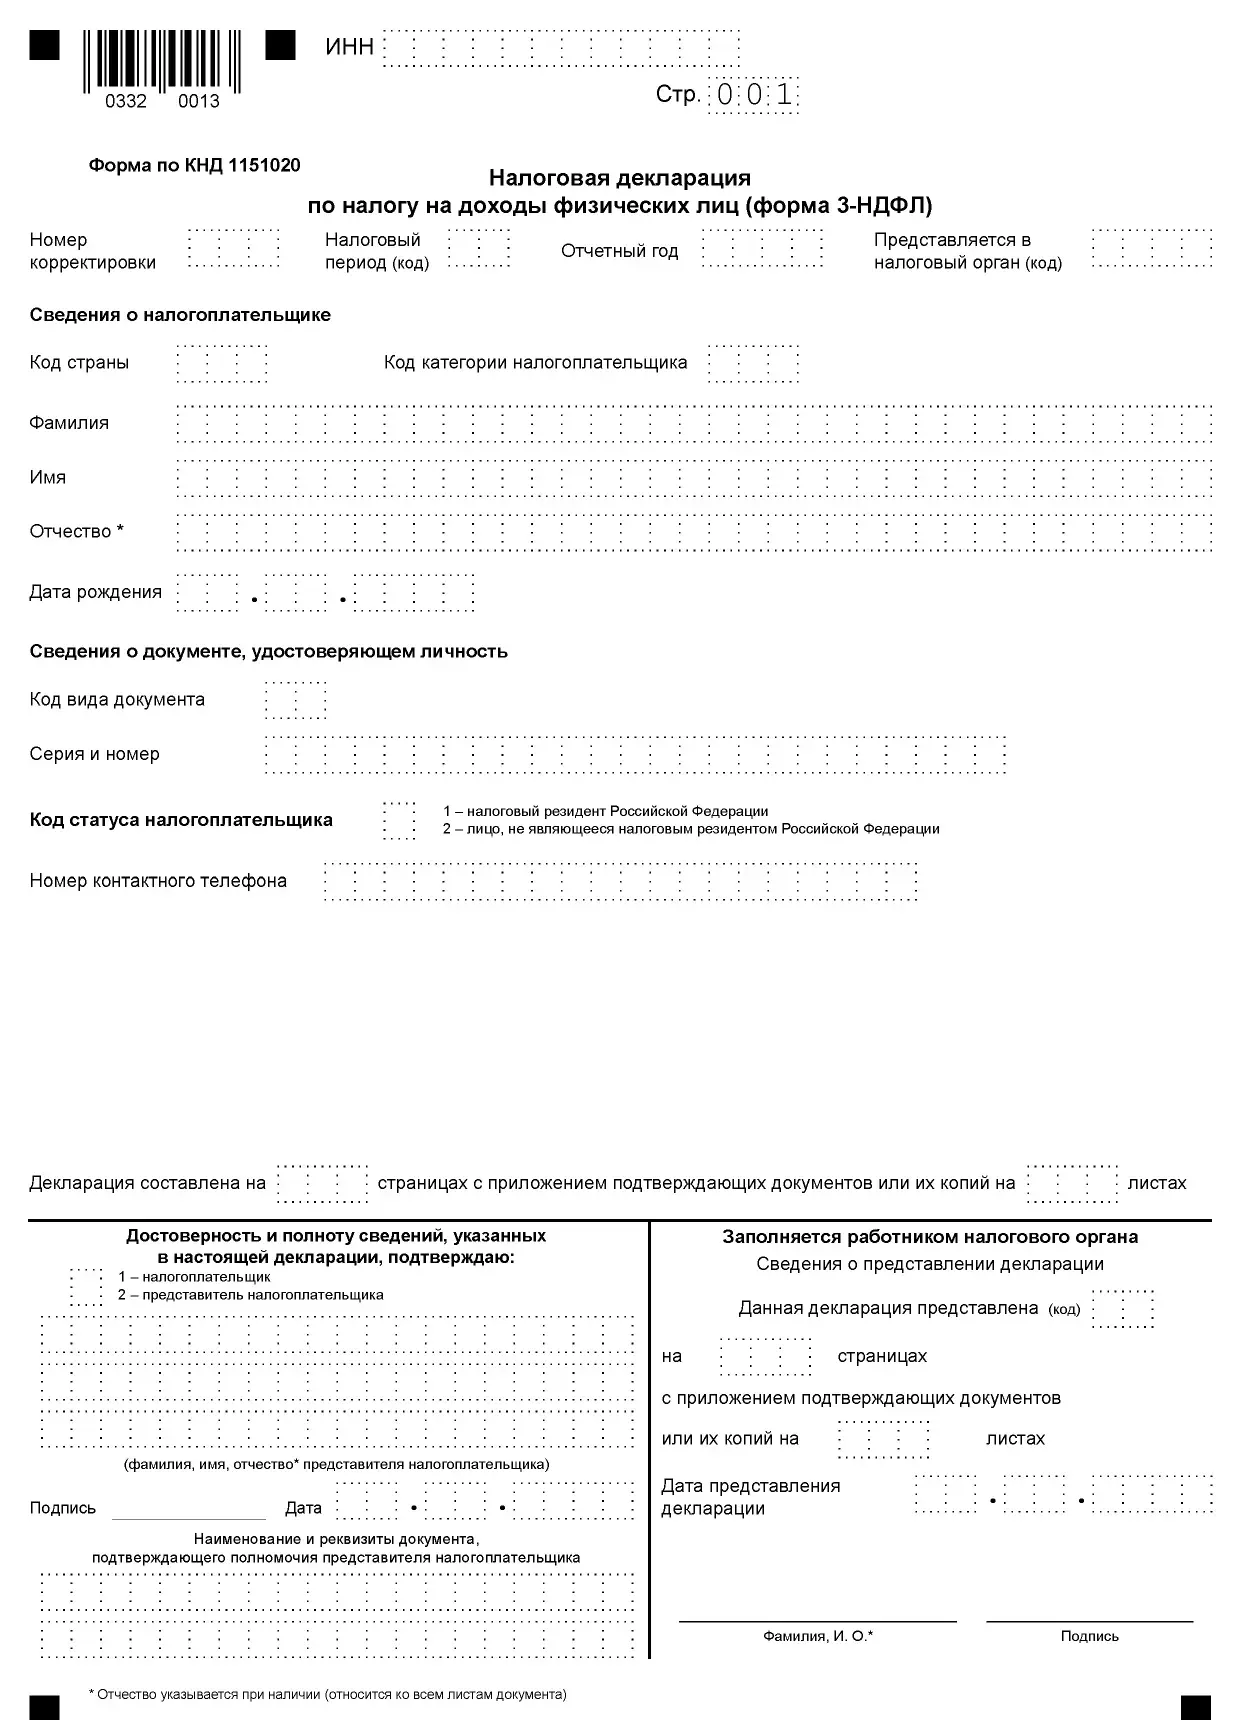
За отчётность по доходам 2025 года применяется новая форма, утверждённая приказом ФНС России от 20.10.2025 № ЕД-7-11/913@ (КНД 1 151 020).
Бланк включает титульный лист, два основных раздела и несколько приложений. Заполняют только те, что соответствуют конкретной налоговой ситуации:
На титульном листе фиксируют ИНН, ФИО, дату и место рождения, реквизиты документа, удостоверяющего личность, а также номер телефона. С 2026 года добавлено поле — номер записи в едином регистре населения (ЕРН). Если его указать, паспортные данные можно не вносить.
В первом разделе показывают итоговые результаты расчёта: сумму налога к доплате или к возврату из бюджета. Эти данные привязывают к кодам бюджетной классификации (КБК) и ОКТМО.
Во втором разделе рассчитывают налоговую базу и НДФЛ. Здесь применяется пятиступенчатая шкала ставок, действующая с 2025 года: от 13% при доходе до 2,4 млн рублей в год до 22% при доходе свыше 50 млн рублей.
Приложения используют выборочно — в зависимости от источников дохода и видов вычетов:
Для ИП со среднесписочной численностью работников свыше 100 человек за предшествующий год допускается только электронная отправка по ТКС.
Перед отправкой важно сделать проверку налоговой декларации на ошибки — это поможет избежать расхождений и возможных запросов от налоговой инспекции.
Срок подачи при декларировании доходов — 30 апреля года, следующего за отчётным. Срок уплаты налога — до 15 июля того же года. При нарушении — штраф, поэтому лучше отправить отчётность заранее.